Dalam transaksi ekspor impor, kepercayaan antara penjual dan pembeli sering kali menjadi tantangan utama. Penjual ingin memastikan pembayaran diterima, sementara pembeli ingin memastikan barang dikirim sesuai kesepakatan. Di sinilah letter of credit berperan sebagai instrumen yang menjembatani kedua kepentingan tersebut.
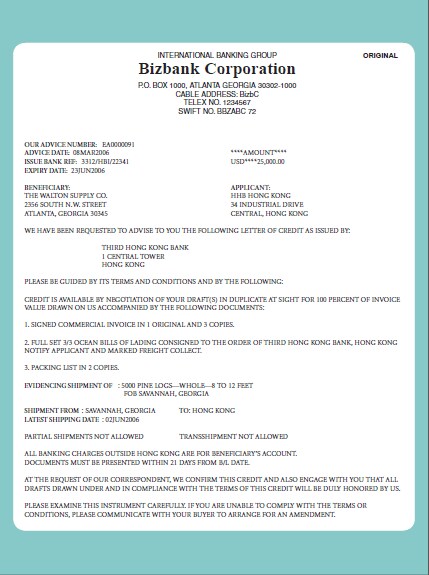
Letter of credit, atau yang sering disingkat L/C, adalah jaminan pembayaran dari bank penerbit atas nama importir kepada eksportir. Dengan adanya L/C, risiko gagal bayar dapat diminimalkan karena bank bertindak sebagai penjamin. Artikel ini akan mengupas tuntas mekanisme kerja L/C, pihak-pihak yang terlibat, serta manfaatnya dalam perdagangan internasional.
Pihak-Pihak yang Terlibat dalam Letter of Credit
Sebelum memahami alur kerjanya, penting untuk mengenal para aktor dalam proses letter of credit. Setiap pihak memiliki peran spesifik yang saling berkaitan.
- Applicant (Importir/Pembeli): Pihak yang mengajukan permohonan pembukaan L/C kepada bank. Importir bertanggung jawab untuk menyediakan dana sesuai syarat L/C.
- Beneficiary (Eksportir/Penjual): Pihak yang menerima jaminan pembayaran dan wajib menyerahkan dokumen sesuai ketentuan L/C.
- Issuing Bank (Bank Penerbit): Bank yang menerbitkan L/C atas permintaan importir. Bank ini berkomitmen untuk membayar jika dokumen yang diserahkan sesuai.
- Advising Bank (Bank Penasihat): Bank di negara eksportir yang meneruskan L/C dan memverifikasi keasliannya. Bank ini biasanya merupakan koresponden dari issuing bank.
- Confirming Bank (Bank Pengonfirmasi, opsional): Bank yang menambahkan konfirmasi atas L/C, memberikan jaminan tambahan bagi eksportir jika ragu dengan reputasi issuing bank.
Tahapan Proses Letter of Credit
Proses letter of credit melibatkan serangkaian langkah yang harus diikuti dengan cermat. Berikut adalah alur umumnya:
- Kesepakatan Awal: Importir dan eksportir menyepakati kontrak jual beli yang mencantumkan penggunaan L/C sebagai metode pembayaran.
- Permohonan Pembukaan L/C: Importir mengajukan permohonan kepada issuing bank dengan melengkapi dokumen dan menyediakan dana atau jaminan.
- Penerbitan L/C: Issuing bank menerbitkan L/C dan mengirimkannya ke advising bank di negara eksportir.
- Penerusan L/C: Advising bank memverifikasi keaslian L/C dan meneruskannya kepada eksportir.
- Pengiriman Barang: Eksportir menyiapkan dan mengirimkan barang sesuai ketentuan dalam L/C.
- Penyerahan Dokumen: Eksportir menyerahkan dokumen pengapalan (seperti bill of lading, invoice, packing list) kepada advising bank atau bank yang ditunjuk.
- Pemeriksaan Dokumen: Bank memeriksa dokumen apakah sesuai dengan syarat L/C. Jika sesuai, bank akan melakukan pembayaran atau akseptasi.
- Penerusan Dokumen ke Issuing Bank: Dokumen dikirim ke issuing bank untuk diperiksa ulang dan kemudian diserahkan kepada importir.
- Pembayaran oleh Importir: Importir membayar kepada issuing bank sesuai kesepakatan, lalu mengambil dokumen untuk mengklaim barang.
Jenis-Jenis Letter of Credit yang Umum Digunakan
Letter of credit memiliki beberapa variasi yang disesuaikan dengan kebutuhan transaksi. Berikut beberapa jenis yang sering ditemui:
- Revocable L/C: Dapat diubah atau dibatalkan oleh issuing bank tanpa persetujuan beneficiary. Jenis ini jarang digunakan karena kurang memberikan kepastian.
- Irrevocable L/C: Tidak dapat diubah atau dibatalkan tanpa persetujuan semua pihak. Ini adalah jenis yang paling umum dan memberikan keamanan lebih bagi eksportir.
- Sight L/C: Pembayaran dilakukan segera setelah dokumen yang sesuai diserahkan.
- Usance L/C (Deferred Payment L/C): Pembayaran dilakukan pada jangka waktu tertentu setelah dokumen diterima, misalnya 30, 60, atau 90 hari.
- Confirmed L/C: L/C yang mendapat tambahan konfirmasi dari bank lain, biasanya di negara eksportir, untuk mengurangi risiko politik atau risiko bank penerbit.
Manfaat Letter of Credit bagi Eksportir dan Importir
Penggunaan letter of credit memberikan sejumlah keuntungan bagi kedua belah pihak dalam transaksi internasional.
Bagi eksportir, L/C memberikan jaminan pembayaran dari bank, sehingga risiko gagal bayar akibat ketidakmampuan importir dapat dikurangi. Selain itu, L/C juga dapat digunakan sebagai dasar untuk memperoleh pembiayaan pra-pengapalan dari bank.
Bagi importir, L/C memastikan bahwa pembayaran hanya dilakukan setelah dokumen pengapalan yang sesuai diserahkan. Ini melindungi importir dari risiko barang tidak dikirim atau tidak sesuai spesifikasi. Importir juga dapat menegosiasikan syarat pembayaran yang lebih fleksibel, seperti usance L/C.
Namun, perlu diingat bahwa L/C bukan tanpa biaya. Bank membebankan biaya penerbitan, biaya negosiasi, dan biaya lainnya. Oleh karena itu, penting untuk mempertimbangkan biaya-biaya ini dalam perhitungan harga transaksi.
Tips Menggunakan Letter of Credit dengan Efektif
Agar transaksi dengan letter of credit berjalan lancar, perhatikan beberapa hal berikut:
- Pahami Syarat dan Ketentuan: Baca dengan teliti setiap klausul dalam L/C, termasuk detail dokumen yang diminta dan batas waktu pengiriman.
- Pastikan Dokumen Akurat: Kesalahan kecil dalam dokumen dapat menyebabkan penolakan pembayaran. Periksa kembali semua dokumen sebelum diserahkan.
- Konsultasikan dengan Bank: Jangan ragu untuk berdiskusi dengan bank terkait ketentuan L/C yang kompleks atau tidak jelas.
- Gunakan Jasa Profesional: Jika perlu, libatkan freight forwarder atau konsultan perdagangan untuk memastikan kepatuhan terhadap persyaratan L/C.
Sebagai instrumen yang telah teruji dalam perdagangan internasional, letter of credit tetap menjadi pilihan utama bagi banyak pelaku usaha. Dengan pemahaman yang baik tentang cara kerjanya, Anda dapat memanfaatkan L/C untuk memitigasi risiko dan memperlancar transaksi ekspor impor.
Untuk memperdalam pemahaman tentang pembiayaan perdagangan, Anda dapat membaca artikel terkait tentang dampak pertumbuhan kredit perbankan terhadap pembiayaan usaha.