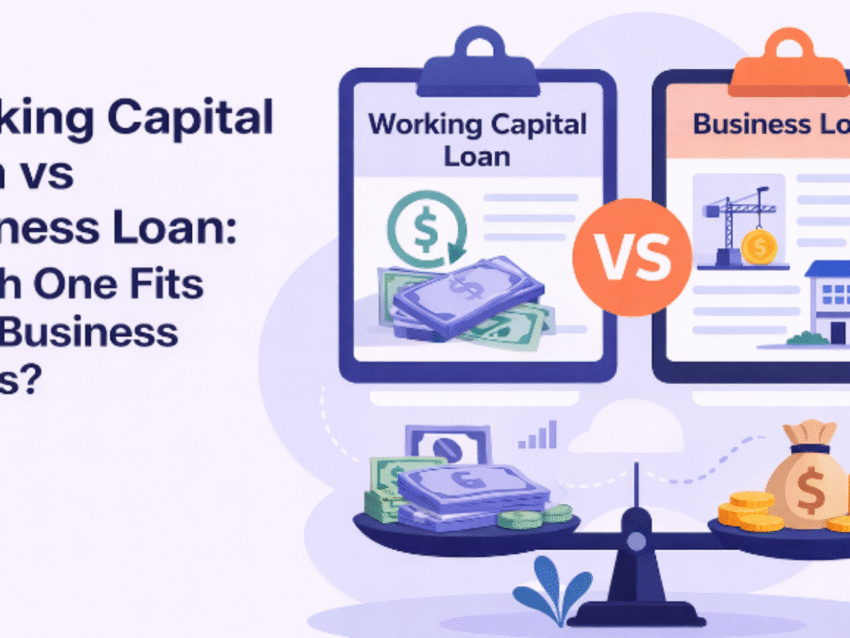
Banyak pemilik bisnis masih menganggap semua pinjaman itu sama. Padahal, kebutuhan dana untuk membayar gaji karyawan bulan ini jelas berbeda dengan kebutuhan dana untuk membeli mesin produksi baru. Di sinilah pentingnya memahami modal kerja vs investasi—dua jenis pembiayaan yang punya karakter, risiko, dan dampak berbeda terhadap kesehatan keuangan perusahaan.
Kalau salah memilih, perusahaan bisa terjebak dalam masalah likuiditas atau justru menanggung beban bunga yang tidak sepadan. Artikel ini akan mengupas perbedaan mendasar antara modal kerja dan kredit investasi, lengkap dengan contoh praktis agar Anda bisa menentukan mana yang paling sesuai dengan kondisi bisnis.
Mengenal Modal Kerja: Bensin untuk Operasional Harian
Modal kerja adalah dana yang digunakan untuk membiayai kegiatan operasional sehari-hari. Tanpa modal kerja yang cukup, perusahaan bisa kesulitan membayar pemasok, menggaji karyawan, atau menutup biaya listrik dan sewa. Singkatnya, modal kerja adalah nyawa yang membuat bisnis tetap berjalan dari hari ke hari.
Contoh penggunaan modal kerja antara lain:
- Pembelian bahan baku atau stok barang dagangan.
- Pembayaran gaji dan tunjangan karyawan.
- Biaya pemasaran dan promosi rutin.
- Pembayaran utang jangka pendek kepada pemasok.
- Biaya operasional lain seperti listrik, air, internet, dan transportasi.
Sumber modal kerja bisa berasal dari kas internal, pendapatan penjualan, atau pinjaman jangka pendek seperti kredit modal kerja dari bank. Kredit modal kerja biasanya memiliki tenor pendek, umumnya maksimal satu tahun, dan sering kali berbentuk fasilitas revolving yang bisa ditarik dan dilunasi berulang kali sesuai kebutuhan.
Kredit Investasi: Dana untuk Pertumbuhan Jangka Panjang
Berbeda dengan modal kerja, kredit investasi digunakan untuk membiayai pembelian aset tetap yang mendukung pertumbuhan usaha dalam jangka panjang. Aset ini tidak habis dalam satu siklus operasi, melainkan memberikan manfaat selama bertahun-tahun.
Contoh penggunaan kredit investasi:
- Pembelian mesin produksi baru atau perluasan pabrik.
- Pembelian kendaraan operasional seperti truk atau mobil box.
- Renovasi atau pembangunan gedung kantor dan gudang.
- Pembelian peralatan teknologi informasi yang bernilai besar.
- Akuisisi bisnis atau pembelian lahan untuk ekspansi.
Kredit investasi umumnya memiliki tenor lebih panjang, bisa 3–10 tahun atau bahkan lebih, tergantung jenis aset dan kebijakan bank. Bunganya bisa tetap (fixed) atau mengambang (floating), dan pembayarannya biasanya dilakukan secara angsuran bulanan. Karena jangka waktunya panjang, bank biasanya meminta jaminan berupa aset yang dibiayai atau aset lain milik perusahaan.
Perbedaan Utama Modal Kerja vs Investasi
Untuk memudahkan pemahaman, berikut perbandingan langsung antara keduanya:
| Aspek | Modal Kerja | Kredit Investasi |
|---|---|---|
| Tujuan | Membiayai operasional harian | Membiayai aset tetap untuk ekspansi |
| Jangka waktu | Pendek (maksimal 1 tahun) | Panjang (3–10 tahun atau lebih) |
| Bentuk pinjaman | Revolving, bisa ditarik berulang | Term loan, dicairkan sekaligus |
| Jaminan | Sering kali tanpa agunan (untuk KUR) atau agunan ringan | Biasanya agunan aset tetap |
| Dampak pada arus kas | Langsung terasa dalam siklus operasi | Jangka panjang, melalui peningkatan kapasitas |
| Contoh penggunaan | Beli stok, bayar gaji | Beli mesin, bangun gedung |
Perbedaan paling krusial terletak pada sifat pengembaliannya. Modal kerja diharapkan kembali dalam satu siklus operasi—misalnya, uang dipakai beli barang dagangan, barang terjual, uang kembali plus laba. Sementara itu, kredit investasi baru memberikan pengembalian setelah aset yang dibeli mulai beroperasi dan menghasilkan pendapatan, yang bisa memakan waktu bertahun-tahun.
Kapan Perusahaan Membutuhkan Modal Kerja?
Kebutuhan modal kerja biasanya muncul ketika ada ketidaksesuaian antara arus kas masuk dan keluar. Misalnya, perusahaan harus membayar pemasok dalam 30 hari, tetapi pelanggan baru membayar setelah 60 hari. Di titik inilah modal kerja eksternal dibutuhkan untuk menutup gap tersebut.
Beberapa situasi yang menandakan perusahaan butuh tambahan modal kerja:
- Pesanan meningkat tajam, tetapi stok dan kas terbatas.
- Pembayaran dari pelanggan sering terlambat.
- Perusahaan ingin memanfaatkan diskon pembelian dalam jumlah besar dari pemasok.
- Terjadi fluktuasi musiman yang membuat penjualan turun di periode tertentu.
Jika kondisi ini dibiarkan tanpa solusi, perusahaan bisa mengalami kesulitan likuiditas meskipun secara bisnis sebenarnya menguntungkan. Kredit modal kerja menjadi instrumen yang tepat untuk menjaga operasional tetap lancar tanpa harus mengorbankan aset tetap.
Kapan Kredit Investasi Menjadi Pilihan yang Tepat?
Kredit investasi sebaiknya diambil ketika perusahaan sudah memiliki fondasi operasional yang stabil dan ingin meningkatkan kapasitas atau efisiensi. Jangan mengambil kredit investasi hanya karena tergiur ekspansi tanpa perhitungan matang.
Pertimbangan sebelum mengajukan kredit investasi:
- Apakah aset yang akan dibeli benar-benar meningkatkan pendapatan atau menurunkan biaya secara signifikan?
- Apakah proyeksi arus kas mampu menutup angsuran bulanan tanpa mengganggu operasional?
- Apakah ada alternatif lain seperti menyewa aset atau membeli aset bekas yang lebih murah?
- Apakah perusahaan sudah memiliki dana darurat yang cukup untuk menghadapi risiko tak terduga?
Kredit investasi yang diambil tanpa analisis kelayakan bisa menjadi beban berat. Banyak usaha kecil yang justru bangkrut karena terlalu agresif berutang untuk ekspansi, sementara permintaan pasar tidak tumbuh seperti yang diharapkan.
Hubungan antara Modal Kerja dan Kredit Investasi
Meskipun berbeda, keduanya sering kali saling terkait. Misalnya, setelah membeli mesin baru dengan kredit investasi, perusahaan mungkin membutuhkan tambahan modal kerja untuk membeli bahan baku yang lebih banyak agar mesin baru bisa beroperasi penuh. Tanpa modal kerja yang cukup, aset investasi bisa menganggur dan tidak menghasilkan pendapatan.
Oleh karena itu, perencanaan keuangan yang baik harus mempertimbangkan kedua kebutuhan ini secara bersamaan. Jangan sampai perusahaan hanya fokus pada pembelian aset tetapi lupa menyiapkan dana operasional untuk menjalankan aset tersebut.
Memilih Sumber Pembiayaan yang Tepat
Setelah memahami perbedaan modal kerja vs investasi, langkah berikutnya adalah memilih sumber pembiayaan yang sesuai. Untuk modal kerja, opsi yang umum adalah kredit modal kerja dari bank, fasilitas cerukan, atau pinjaman dari fintech lending. Untuk kredit investasi, pilihan biasanya berupa kredit investasi bank, leasing, atau program pembiayaan pemerintah seperti KUR (Kredit Usaha Rakyat) yang memiliki porsi untuk investasi.
Setiap sumber pembiayaan memiliki syarat, bunga, dan fleksibilitas yang berbeda. Pelaku usaha perlu membandingkan beberapa penawaran sebelum memutuskan. Jangan ragu untuk berkonsultasi dengan penasihat keuangan atau petugas bank untuk mendapatkan gambaran yang lebih jelas.
Pada akhirnya, keputusan antara modal kerja dan kredit investasi bukan sekadar soal jenis pinjaman, melainkan soal strategi bisnis. Pahami siklus keuangan perusahaan Anda, proyeksikan kebutuhan jangka pendek dan jangka panjang, lalu pilih instrumen yang paling selaras dengan tujuan tersebut.
Dengan pemahaman yang tepat, Anda bisa menggunakan pembiayaan sebagai alat untuk tumbuh, bukan sebagai beban yang menghambat. Pastikan setiap rupiah yang dipinjam memiliki peran jelas dalam mendorong bisnis ke level berikutnya.